-
[ 목차 ]
부모님이 생활비나 용돈을 보내 주실 때, 한 번쯤 이런 생각 해 보셨을 거예요. 이거 나중에 증여세 나오는 거 아닌가?
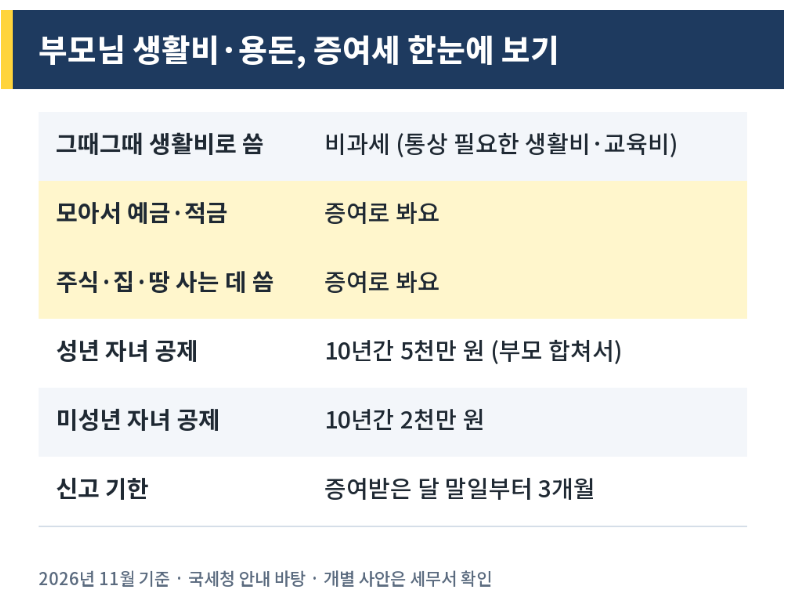
결론부터 말하면, 생활비로 그때그때 쓰면 괜찮아요. 근데 그 돈을 모아서 저축하거나 투자하면 얘기가 달라져요. 국세청이 최근 올린 영상에서도 이 부분을 짚었는데, 기준과 면제한도를 2026년 11월 기준으로 정리해 봤어요.
한눈에 보기
생활비 증여세, 언제는 괜찮고 언제는 안 될까
그때그때 쓰는 생활비는 비과세
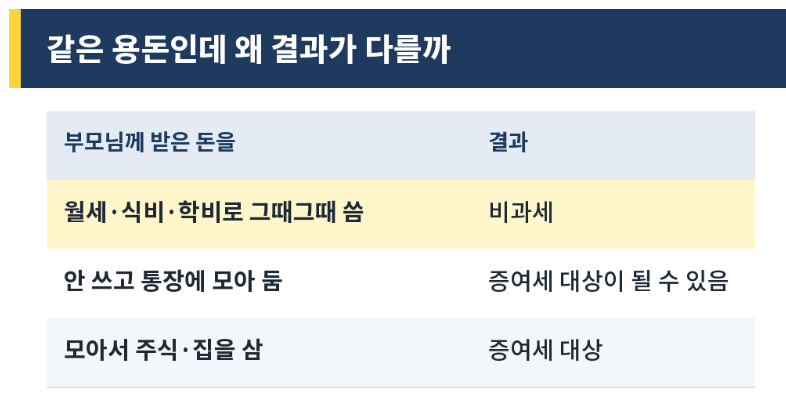
가족끼리 서로 부양할 의무가 있는 사이에서, 생활에 통상 필요한 생활비나 교육비는 증여세를 매기지 않아요. 월세, 식비, 학비처럼 필요할 때마다 바로 쓰는 돈이에요.
모아서 저축하거나 투자하면 증여
여기서 많이들 놓쳐요. 생활비라는 이름으로 받았어도, 그 돈을 예금이나 적금에 넣거나 주식, 집, 땅을 사는 데 쓰면 국세청은 비과세 생활비로 보지 않아요. 받은 이름이 아니라 어떻게 썼느냐가 기준이에요.
그리고 이건 받는 사람의 나이, 직업, 소득, 재산 같은 상황을 종합해서 판단해요. 예를 들어 소득이 충분한 성인 자녀가 매달 큰돈을 받는다면 "통상 필요한 생활비"로 보기 어려울 수 있어요.
자녀 증여세 면제한도
성년 자녀는 10년간 5천만 원
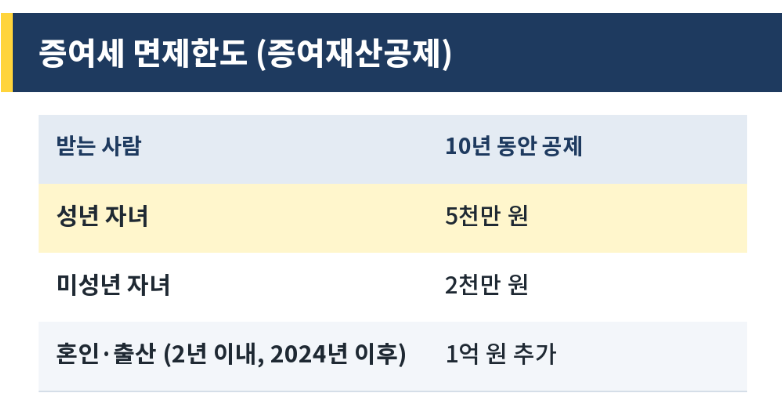
생활비가 아니라 증여로 보는 돈이어도, 일정 금액까지는 세금을 빼 줘요. 이걸 증여재산공제, 흔히 증여세 면제한도라고 해요.
부모님 두 분 합쳐서 계산해요
아버지에게 5천만 원, 어머니에게 5천만 원이면 1억 원까지 괜찮다고 생각하기 쉬운데, 아니에요. 부모님(직계존속)에게 받은 돈은 합쳐서 10년 동안 5천만 원이 한도예요. 미성년 자녀는 2천만 원이고요.
결혼이나 출산 때는 1억 원 더
2024년부터는 혼인신고 전후 2년 안, 또는 아이가 태어난 날부터 2년 안에 부모님께 받는 돈은 1억 원을 추가로 공제해 줘요. 혼인과 출산을 합쳐 1억 원이에요. 세부 조건이 있으니 해당된다면 국세청 안내를 꼭 확인하세요.
헷갈리는 경우들
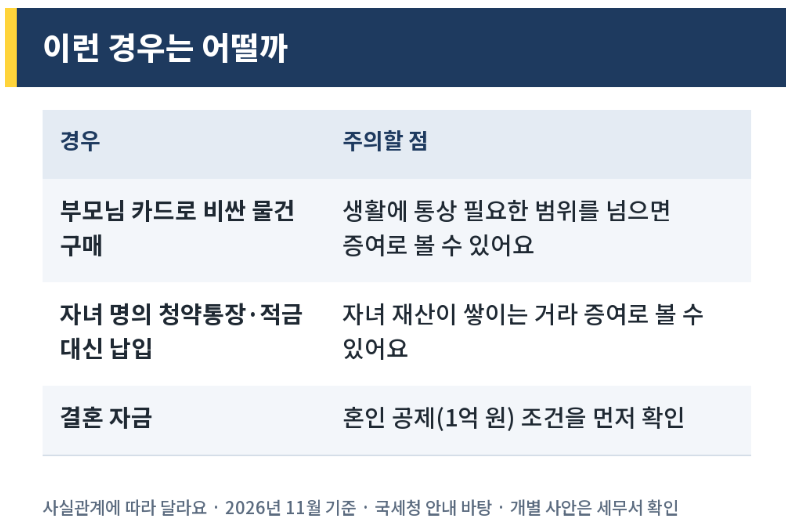
부모님 카드로 결제: 평범한 생활비 수준이면 괜찮지만, 명품처럼 통상 필요한 범위를 넘는 걸 사면 증여로 볼 수 있어요.
자녀 이름 청약통장·적금을 부모님이 대신 납입: 결국 자녀 명의 재산이 쌓이는 거라 증여로 볼 수 있어요. 큰 금액이라면 미리 따져 보는 게 좋아요.
증여세 신고, 이것만 알아두세요
면제한도를 넘는 돈을 받았다면 신고해야 해요.
기한: 증여받은 날이 속한 달의 말일부터 3개월 안이에요. 예를 들어 3월 10일에 받았다면 6월 30일까지예요.
혜택: 기한 안에 신고하면 세금의 3%를 깎아 줘요. 늦으면 이 혜택도 없고 가산세가 붙어요.
방법: 홈택스에서 직접 신고할 수 있고, 증여세 자동계산 기능으로 대략적인 세금을 먼저 볼 수도 있어요.
면제한도 안이라도 나중에 큰 재산을 살 때 자금 출처를 물을 수 있으니, 받은 기록은 남겨 두는 게 좋아요.
정리하며
결국 핵심은 이거예요. 생활비는 쓰면 비과세, 모으면 증여. 그리고 증여라면 10년 5천만 원까지는 공제.
내 상황이 애매하다면 관할 세무서나 국세상담센터(126)에 물어보는 게 가장 정확해요.
2026년 11월 기준으로 작성했어요. 세법은 바뀔 수 있고, 증여세는 사실관계에 따라 판단이 달라져요. 정확한 내용은 국세청과 세무 전문가에게 확인하세요.
'정보' 카테고리의 다른 글
| 에너지바우처 신청방법 2026, 대상 확인부터 12월 31일 마감까지 한 번에 (0) | 2026.11.20 |
|---|---|
| 연말정산 미리보기, 연말정산 미리보기 기간, 연말정산 미리보기 방법, 연말정산 예상 환급액, 홈택스 연말정산, 연말정산 12월 (0) | 2026.11.19 |
| 문화누리카드 잔액 12월 31일 소멸, 잔액 조회와 남은 돈 쓰는 법 (발급 11월 30일까지) (0) | 2026.11.19 |
| 2027 수능 수험표 할인 총정리, 에버랜드·롯데월드·서울랜드 얼마? (0) | 2026.11.18 |
| 2026 연금저축·IRP 세액공제 900만원, 12월 31일까지 채워야 할까? (0) | 2026.11.18 |